
Stop Loss. Take profit


Stop Loss. Take Profit
Wielka selekcja na giełdzie: jak agenci AI podzielili rynek oprogramowania na zwycięzców i przegranych
- W dzisiejszym Profit Journal:
- Dynamika koszyków
- Ekstrema
- Co uderzyło?
- Czym różnią się spółki?
Sztuczna inteligencja dotyka wszystkich i trudno uchronić się przed jej skutkami. Dzieje się tak nie tylko w życiu prywatnym, lecz także w wielu spółkach obserwowanych na giełdzie i znajdujących się w portfelach inwestorów, na których odbija się piętno kolejnej rewolucji wydajnościowej. Najgłośniejsze są oczywiste tematy, takie jak Nvidia czy zbliżające się debiuty giełdowe laboratoriów OpenAI i Anthropic. Niniejszy artykuł dotyczy jednak spółek mniej związanych z najgorętszą branżą, ale na tyle jej bliskich, że ich działalność musi dostosować się do nowych reguł gry. Analizę oparto na dokumentach składanych przez spółki, w tym raportach kwartalnych (10-Q), rocznych (10-K) i bieżących (8-K) wraz z komunikatami o wynikach, a także na transkryptach rozmów z analitykami i inwestorami oraz na publikacjach prasowych.
W styczniu 2026 roku rynek uznał, że agenci AI zjedzą oprogramowanie biznesowe. Za iskrę uznaje się wprowadzenie przez Anthropic narzędzia Claude Cowork (12 stycznia) i jego wtyczek (30 stycznia). Choć sektor tracił już od jesieni 2025 roku, znaczną część spadków odnotowano właśnie w styczniu i na początku lutego 2026. Skalę paniki pokazuje wtorek 3 lutego, gdy według Bloomberga z rynku zniknęło ok. 285 mld dolarów kapitalizacji, i to nie tylko spółek programistycznych, lecz także informacyjnych, finansowych i zarządzających aktywami. Hasło „SaaSpocalypse” stało się skrótem myślowym dla obawy, że kod przestaje być wartością, a model abonamentu za użytkownika nie przetrwa. W roku 2026 premiery narzędzi AI uderzały w następne modele biznesowe, od usług informacyjnych i gier po cyberbezpieczeństwo i usługi IT. Wewnątrz sektorów materializacja tego scenariusza nie przebiega jednak równomiernie, a różnice widać nie tylko między gałęziami, lecz także między spółkami o podobnych produktach.
Dynamika koszyków
Do porównania gałęzi zbudowano sześć koszyków o równych wagach: aplikacje (11 spółek), usługi informacyjne (6), usługi IT (5), cyberbezpieczeństwo (9), gry (9) oraz infrastrukturę programową (8). Wybrano reprezentatywne, płynne spółki każdej gałęzi z pełną historią notowań, pomijając bezpośrednich beneficjentów AI, takich jak Microsoft, Palantir czy Nvidia. Rysunek 1 pokazuje dynamikę koszyków od końca 2025 roku, gdy każdy z nich startuje z poziomu 100.
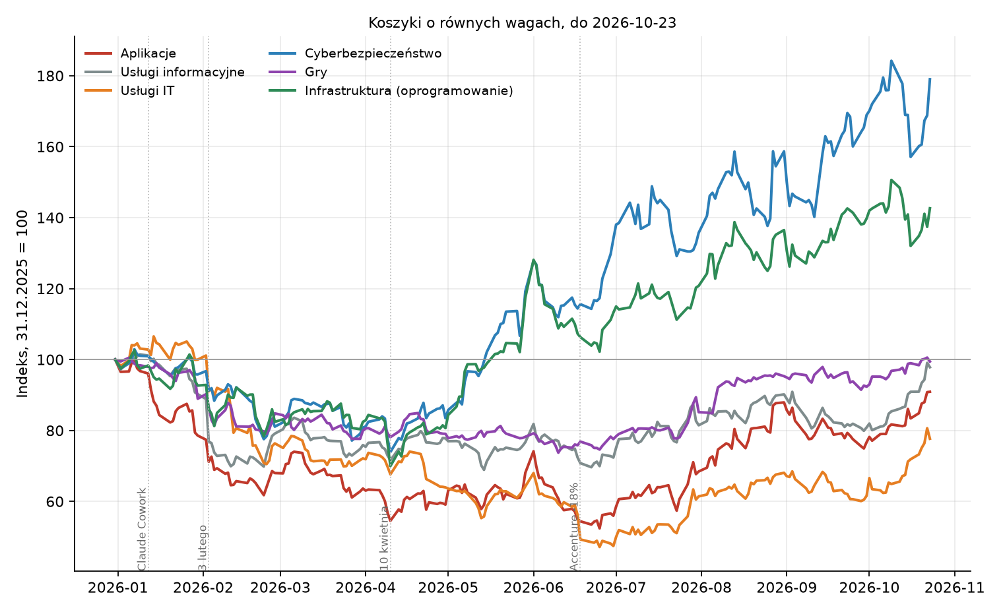
Rysunek 1: Zmiana cen koszyków spółek o równych wagach (31.12.2025 = 100). Opracowanie własne na podstawie danych Yahoo Finance.
Obraz dzieli się na dwa etapy. Od stycznia do kwietnia pod kreską znalazły się wszystkie koszyki, choć z różną głębokością: największy spadek od szczytu do dołka zanotowały usługi IT (-56%) i aplikacje (-55%), a pozostałe gałęzie od -35% (usługi informacyjne) do -40% (infrastruktura). Rozstrzał zaczyna się dopiero po 10 kwietnia, który wyznaczył dołek całego sektora. Do 23 października cyberbezpieczeństwo i infrastruktura programowa dały odpowiednio +79% i +43% od początku roku, gry (-1%) i usługi informacyjne (-2%) wróciły w okolice punktu startu, a aplikacje (-9%) i usługi IT (-22%) odbijały najwolniej i w czerwcu, po rekordowo złym dniu Accenture, zeszły jeszcze raz na nowe minima. Nad poziomem sprzed fali są dziś wyłącznie cyberbezpieczeństwo (+54%) i infrastruktura (+22%). Wniosek ten nie zależy od przyjętych wag: przy ważeniu kapitalizacyjnym rangi gałęzi praktycznie się nie zmieniają (cyberbezpieczeństwo +100%, infrastruktura +52%, usługi informacyjne -5%, gry -8%, aplikacje -12%, usługi IT -13%), a największa różnica dotyczy usług IT, ponieważ największa spółka koszyka, Accenture, spadła najmniej i stanowi ponad połowę jego wagi.
Ekstrema
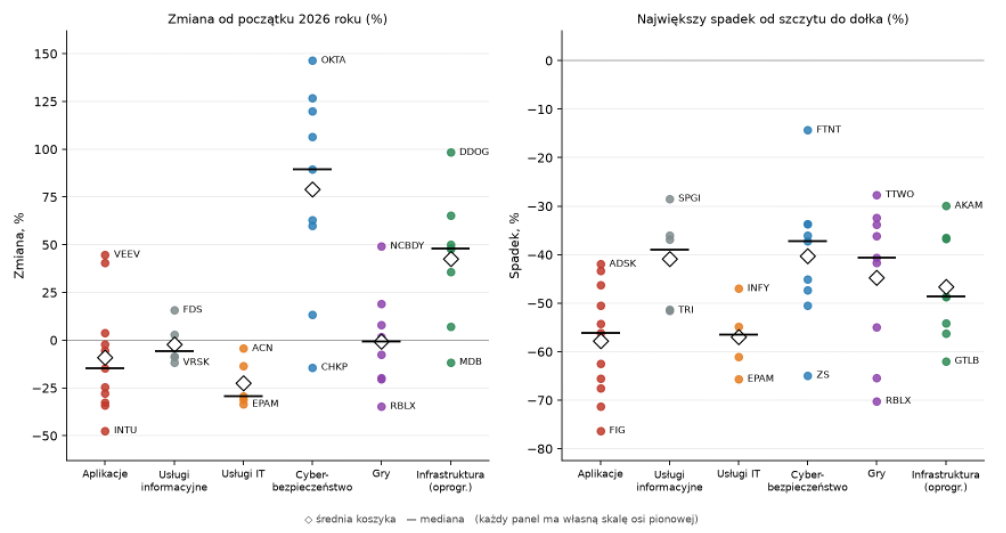
Rysunek 2: Zmiana od początku 2026 roku (lewy panel) i największy spadek od szczytu do dołka (prawy panel) dla 48 spółek w sześciu koszykach; panele mają osobne skale. Opracowanie własne na podstawie danych Yahoo Finance.
Największe rozbieżności wewnątrz gałęzi występują w cyberbezpieczeństwie (od -14% Check Point do +146% Okta), aplikacjach (od -47% Intuit do +45% Veeva), infrastrukturze (od -12% MongoDB do +98% Datadog) oraz grach (od -35% Roblox do +49% Bandai Namco). Same ekstrema nie przesądzają jednak o wnioskach: po usunięciu najlepszej i najgorszej spółki średnia aplikacji zmienia się z -9% na -11%, cyberbezpieczeństwa z +79% na +83%, a infrastruktury z +43% na +42%. Prawy panel pokazuje coś innego: siła spadku była w całym zestawie podobna. Mediana największego spadku wynosi -48%, a 33 z 48 spółek straciło w trakcie fali co najmniej 40% od szczytu. Okta spadła o 34% i jest dziś ponad dwukrotnie wyżej niż jej szczyt, a Figma, która straciła 76%, pozostaje 65% poniżej. O wyjściu z przeceny zdecydowało więc nie to, jak mocno spółka spadła, lecz to, czy zdołała odzyskać pozycję. Powyżej szczytu sprzed fali są dziś 7 z 9 spółek cyberbezpieczeństwa i 6 z 8 spółek infrastruktury, ale tylko 2 z 11 aplikacji, 1 z 9 gier, 1 z 6 spółek informacyjnych i żadna z pięciu spółek IT.
Co uderzyło
Pierwszym wyraźnym uderzeniem konkretnej funkcji był 30 stycznia, dzień po udostępnieniu przez Google generatora światów Project Genie: Unity straciło ok. 24%, Roblox ok. 13%, a Take-Two ok. 8%, choć sesje w tym narzędziu trwały zaledwie około minuty. Cztery dni później wtyczki Anthropic do Claude Cowork obniżyły kursy niemal całych usług informacyjnych (Thomson Reuters o niemal 18%, RELX o 14%), 20 lutego narzędzie Claude Code Security zepchnęło w dół CrowdStrike o ok. 8% i Oktę o ok. 9%, a trzy dni później wpis Anthropic o modernizacji kodu w języku COBOL przyniósł IBM najgorszą sesję od 2000 roku (-13%). Przeciek o modelu Mythos z końca marca obniżył CrowdStrike o ok. 7,5% i Palo Alto o ok. 6%, a 17 kwietnia premiera Claude Design osłabiła Figmę o ok. 7% i Adobe o 1,5–3%. Bezpośrednie uderzenia funkcji skupiają się w końcu stycznia, lutym i marcu, a od połowy maja żaden dzień nie miał przyczyny w konkretnej premierze AI.
Czym różnią się spółki
O różnicach decyduje przede wszystkim rodzaj produktu i model przychodów. Najmocniej od dołka odbiły spółki, których przychody rosną razem z zużyciem, takie jak Atlassian, Snowflake, Datadog, Veeva, ServiceNow i Workday, a najsłabiej aplikacje sprzedawane na miejsce, kierowane do małych firm i twórców (Intuit, Autodesk, Adobe, HubSpot) oraz usługi oparte na pracy ludzkiej. Znaczenie ma też to, czy AI zwiększa popyt na produkt, czy go zastępuje. W cyberbezpieczeństwie sztuczna inteligencja daje atakującym nowe narzędzia i tworzy nowe obszary do ochrony, więc każdy szok szybko się odwracał. Tam, gdzie narzędzie AI samo wykonuje zadanie (deklaracje podatkowe, projektowanie, część prac programistycznych), spółki odrabiały straty dłużej.
Znaczna część skrajności nie wynika jednak z AI: Zscaler gwałtownie spadł 27 maja po obniżeniu celu wolnych przepływów i odejściu dwóch liderów sprzedaży, Check Point odnotował spadek sprzedaży produktów, Roblox mierzył się z konsekwencjami weryfikacji wieku, a Nintendo z kosztami pamięci. Adobe miało własne problematyczne przejście pomiędzy modelem subskrypcji a freemium, a także zmianę w zarządzie.
Cyberbezpieczeństwo i partnerstwa z Anthropic
Cyberbezpieczeństwo pokazuje, jak różne historie mogły przeżyć spółki o podobnym produkcie w zależności od relacji z laboratoriami AI. Niemal wszystkie badane spółki tej gałęzi deklarują w raportach lub na rozmowach z inwestorami współpracę z Anthropic, głównie w programie Project Glasswing: CrowdStrike (jako partner startowy), Palo Alto (według zarządu pierwszy partner komercyjny przy modelu Mythos), Fortinet, Zscaler, SentinelOne, Tenable (który zintegrował Claude Mythos ze swoją platformą), Okta i Qualys. Wyjątkiem jest Check Point, który w analizowanych dokumentach nie wspomina o takim partnerstwie, a Mythos pojawia się tam tylko w pytaniu analityka. To właśnie Check Point jest jedyną spółką koszyka cyberbezpieczeństwa z ujemnym wynikiem od początku roku (-14%), podczas gdy partnerzy zyskali od +13% (Zscaler) do +146% (Okta). Związku tego nie należy jednak przeceniać. Zscaler, który dołączył do Glasswing, był najsłabszym z partnerów z powodów własnych (obniżenie celu wolnych przepływów, odejście dwóch liderów sprzedaży), Check Point zmagał się ze spadkiem sprzedaży sprzętu, a różnica opiera się na jednej spółce bez partnerstwa. Zarządy same studzą oczekiwania: prezes Okty przyznał, że partnerstwa „nie zmieniły jeszcze sytuacji w rozmowach z klientami”, a Qualys, że na wpływ ogłoszeń Anthropic i OpenAI na lejek sprzedaży „jest jeszcze za wcześnie”. Partnerstwo wygląda więc bardziej na wskaźnik pozycji spółki w ekosystemie niż na samodzielną przyczynę wzrostu.
Reakcje spółek
Największe sukcesy odniosły spółki które przyjęły strategię partnera laboratoriów AI. CrowdStrike i Palo Alto stały się partnerami Anthropic w programie Glasswing, a ich kursy wzrosły po jego ogłoszeniu; ServiceNow ogłosił Anthropic pierwszym partnerem projektowym nowej warstwy łączącej Claude z procesami firmy. Podobną drogę przeszły usługi informacyjne, tyle że po szoku. Dziewięć dni po wtyczkach prawnych RELX usłyszał pytanie, czy rozważa licencjonowanie danych do wtyczki takiej jak Claude Cowork, i odpowiedział: „nie, to jest centralny punkt naszej strategii”. Thomson Reuters przyznał w maju, że „zbyt długo trwało”, zanim w pełni uwolnił potencjał treści Westlaw, a dopiero w sierpniu zaczął rozważać składnik cennika oparty na zużyciu. Według doniesień na tym samym rynku zyskał FactSet, którego dane stały się dostępne bezpośrednio w Claude. Różnica sugeruje, że na AI zarabia ten dostawca, który staje się kanałem dystrybucji i źródłem danych, a traci ten, którego produktem jest głównie interfejs do tych samych treści. Był to przy tym przypadek jednorazowy, bo po lutym usługi informacyjne nie przeżyły podobnego wstrząsu.
Kilka analizowanych spółek przebudowuje cennik, i nie da się jednoznacznie ustalić, czy to zmiana cennika wpłynęła na wyniki, czy to presja konkurencyjna wymusiła jednocześnie zmianę cennika i osłabienie wyników. Figma wprowadziła limity kredytów AI od 18 marca, Salesforce przyznaje, że wciąż jest „uwięziony w starych modelach cennika za użytkownika”, a HubSpot przeszedł na rozliczanie za wynik, po czym zarząd ograniczył oczekiwania wobec retencji i liczby nowych klientów. Zmiana modelu rozliczeń jest więc krótkoterminowo kosztowna, a rynek ocenia ją w kolejnych kwartałach.
Inne spółki różnią się sposobem opowiadania o zwolnieniach. Cloudflare ogłosił redukcję ok. 1100 osób jako przejście na „agentic AI-first operating model”, a ServiceNow opisuje optymalizację załogi przez „efektywności AI” (odprawy 87 mln dolarów w trzecim kwartale). Po przeciwnej stronie HubSpot zaznaczył, że jego redukcja o ok. 7% „nie wynika z efektywności AI”, a prezes Intuit twierdził w maju, że problemy spółki, która zwolniła 17% załogi, „nie mają nic wspólnego z AI”, przyznając jedynie, że „przegrała na cenie”.
Dostawcy infrastruktury korzystają z rosnącego popytu na konkretne produkty związane z AI, ale płacą za to koncentracją klientów. Akamai ogłosił umowę na 1,8 mld dolarów na siedem lat z dostawcą modeli frontier, po czym musiał zwiększyć nakłady i dług, a Datadog w sierpniu spadł, gdy przyznał, że od trzeciego kwartału największy klient ogranicza zużycie; zarząd bronił się wyliczeniem, że po odjęciu tego klienta wzrost pozostałby praktycznie taki sam.
Inne spółki stawiają na jakość produktu zamiast na cięcia kosztów. Prezes Take-Two odpowiedział na pytanie o AI tworzące GTA VI w kilka miesięcy, że „tworzenie zasobów to nie to samo co tworzenie hitu”, a w sierpniu dodał, że spółka kosztów nie redukuje, ale może znacząco podnieść jakość; zarząd Adobe tłumaczył we wrześniu, że nie skupiał się na podwyżkach cen, bo dałyby one co najwyżej krótkoterminową ulgę.
Wniosek z tych wszystkich przypadków nie dotyczy więc tego, czy sztuczna inteligencja zagraża oprogramowaniu, lecz tego, które spółki miały czym odpowiedzieć na presję. Zyskiwały te, których produktu nie dało się odtworzyć pojedynczą funkcją modelu językowego i które potrafiły przełożyć rosnące zużycie na cenę, a nie tylko na liczbę stanowisk; traciły te, których wartość sprowadzała się do interfejsu nad cudzymi danymi albo do pracy, którą model wykonuje taniej. Odporność produktowa i realna siła cennikowa, a nie same deklaracje o partnerstwie z laboratoriami AI, zdecydowały ostatecznie, kto wyszedł z fali obronną ręką. Czy taki podział przetrwa kolejne premiery modeli, pokaże dopiero najbliższy rok.
Autor: Konrad Strzoda
Grafika: Julia Groborz (ig: @listekherbaciany)
Dla Ciebie
O nas

© Copyright profit-journal.pl - All rights reserved – Privacy Policy

